
Target Pendapatan dan Proyek yang Berkembang
PT Citra Marga Nusaphala Persada Tbk (CMNP) menetapkan target pendapatan yang lebih tinggi pada tahun 2026. Perusahaan ini berencana mencapai pendapatan sebesar Rp 4,18 triliun di tahun tersebut. Direktur Keuangan CMNP, Hasyim, menyatakan bahwa pendapatan konsolidasi CMNP pada tahun ini diperkirakan mencapai Rp 3,39 triliun, meningkat dari Rp 2,9 triliun pada tahun 2024. Untuk tahun depan, CMNP memasang target pendapatan sebesar Rp 4,18 triliun, yang diiringi dengan pertumbuhan EBITDA konsolidasi yang diproyeksikan mencapai Rp 2,12 triliun.
Pada tahun 2025, pelaksanaan Waran Seri I telah selesai dilakukan, sehingga meningkatkan ekuitas dan memperkuat struktur permodalan perusahaan. Hal ini menjadi langkah penting dalam menjaga stabilitas keuangan CMNP.
Progres Konstruksi Jalan Tol
Sejumlah proyek CMNP saat ini sedang berkembang. Direktur Operasional, Djoko Sapto M. Mulyo, menjelaskan bahwa kelanjutan konstruksi jalan Tol Harbour Road II telah mencapai 32,8% hingga November 2025, dengan target 36,25% pada tahun 2026 dan akumulasi proyek mencapai 70,27%. Proyek Tol Depok – Antasari Seksi 3 diperkirakan akan beroperasi pada 2027, sementara Seksi 4 akan mulai konstruksi di tahun 2027 dengan target operasional di tahun 2028.
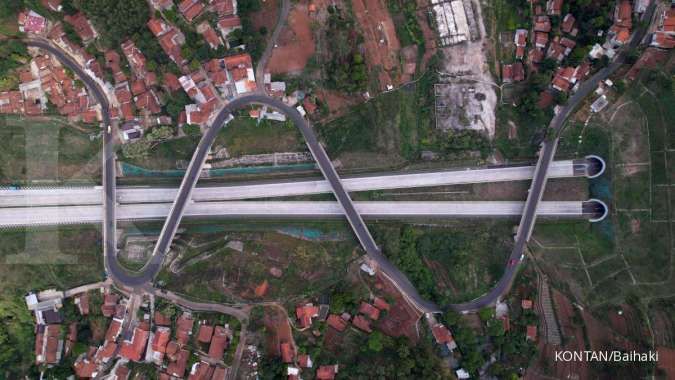
Pembangunan rest area di ruas Tol Cileunyi – Sumedang – Dawuan telah mencapai 41,22%, yang ditargetkan beroperasi pada saat Lebaran 2026. Rest area ini akan dilengkapi dengan fasilitas lengkap bagi pengguna jalan, termasuk layanan untuk penyandang disabilitas dan kendaraan listrik.
Proyeksi Trafik Tol dan Anggaran Belanja Modal
Trafik tol CMNP Grup pada tahun 2026 juga diproyeksikan meningkat dibandingkan 2025. Meskipun beberapa ruas, seperti CMNP, CMS, dan CKJT, mengalami penurunan trafik pada 2025 dibanding 2024, tetapi ruas CMLJ dan Desari tetap mencatatkan peningkatan.
Hasyim menambahkan bahwa CMNP menganggarkan anggaran belanja modal alias capital expenditure (capex) sebesar Rp 6,1 triliun pada tahun 2026, naik dari anggaran tahun 2025 yang sebesar Rp 3,21 triliun. Dana ini akan digunakan untuk proyek Harbour Road II, pembangunan Seksi 3 dan 4 Tol Antasari – Depok – Salabenda, pembayaran utang kontraktor proyek Cisumdawu, serta pembangunan rest area di ruas Tol Cisumdawu. Pendanaan proyek berasal dari pinjaman perbankan, internal kas, dan rencana aksi korporasi.
Pandangan Analis terhadap Kinerja CMNP
Senior Investment Information Mirae Asset Sekuritas, Nafan Aji Gusta melihat bahwa target pertumbuhan pendapatan CMNP di tahun 2026 cukup realistis jika melihat kinerja kuartal III-2025. Pendapatan CMNP sebesar Rp 3,4 triliun per kuartal III 2025, naik dari Rp 2,72 triliun pada periode yang sama. Sayangnya, laba bersih tergerus 19,79% secara tahunan dari Rp 901,26 miliar per September 2024 menjadi Rp 722,92 miliar per September 2025. Penurunan laba bersih itu dianggap Nafan sebagai dampak dari aksi korporasi CMNP yang masih agresif melakukan ekspansi proyek.
Nafan masih merekomendasikan wait and see untuk CMNP. Head of Korea Investment Sekuritas Indonesia Muhammad Wafi melihat bahwa CMNP sebenarnya sudah on-track dalam penetapan pertumbuhan di tahun depan. Sebab, pendapatan di kuartal III sudah naik cukup kencang secara year on year (YoY) lantaran trafik tol dan kontribusi proyek-proyek konsesi makin stabil.
Sentimen positif untuk kinerja CMNP adalah mobilitas naik, prospek ekonomi 2026 yang solid, penyesuaian tarif tol, dan proyek konsesi baru. Sementara, sentimen negatif berasal dari beban bunga masih tinggi, laba kuartal III yang turun karena cost financing dan depresiasi, serta risiko perlambatan makro.
Valuasi saham CMNP dinilai masih fair cenderung murah, dengan price to book value (PBV) di kisaran 0,6x-0,7x yang untuk emiten jalan tol ini berarti arus kasnya masih cukup stabil. Namun, harga pasar biasanya terdiskon untuk tol dengan leverage tinggi dan pertumbuhan yang butuh capex besar. Jadi valuasi belum mencerminkan pemulihan kinerja, namun perlu bukti perbaikan margin. Wafi pun merekomendasikan hold untuk CMNP dengan target harga Rp 1.200 per saham.